Работодатель должен поставить иностранного работника на миграционный учет, если выделяет ему жилье или иное помещение для временного проживания. За невыполнение этой обязанности организации и ИП грозит штраф до 500 000 рублей, поэтому кадровая служба заблаговременно проверяет адрес, по которому будет жить сотрудник.
Работодатель ставит иностранца на учет, когда предоставляет ему жилье
Организация или ИП становится принимающей стороной, как только предоставляет иностранному работнику помещение для временного проживания. Тот же статус получает организация, если сотрудник временно проживает на ее территории. Такие основания указаны в пункте 7 части 1 статьи 2 Федерального закона от 18.07.2006 № 109-ФЗ, сообщает buh.ru.
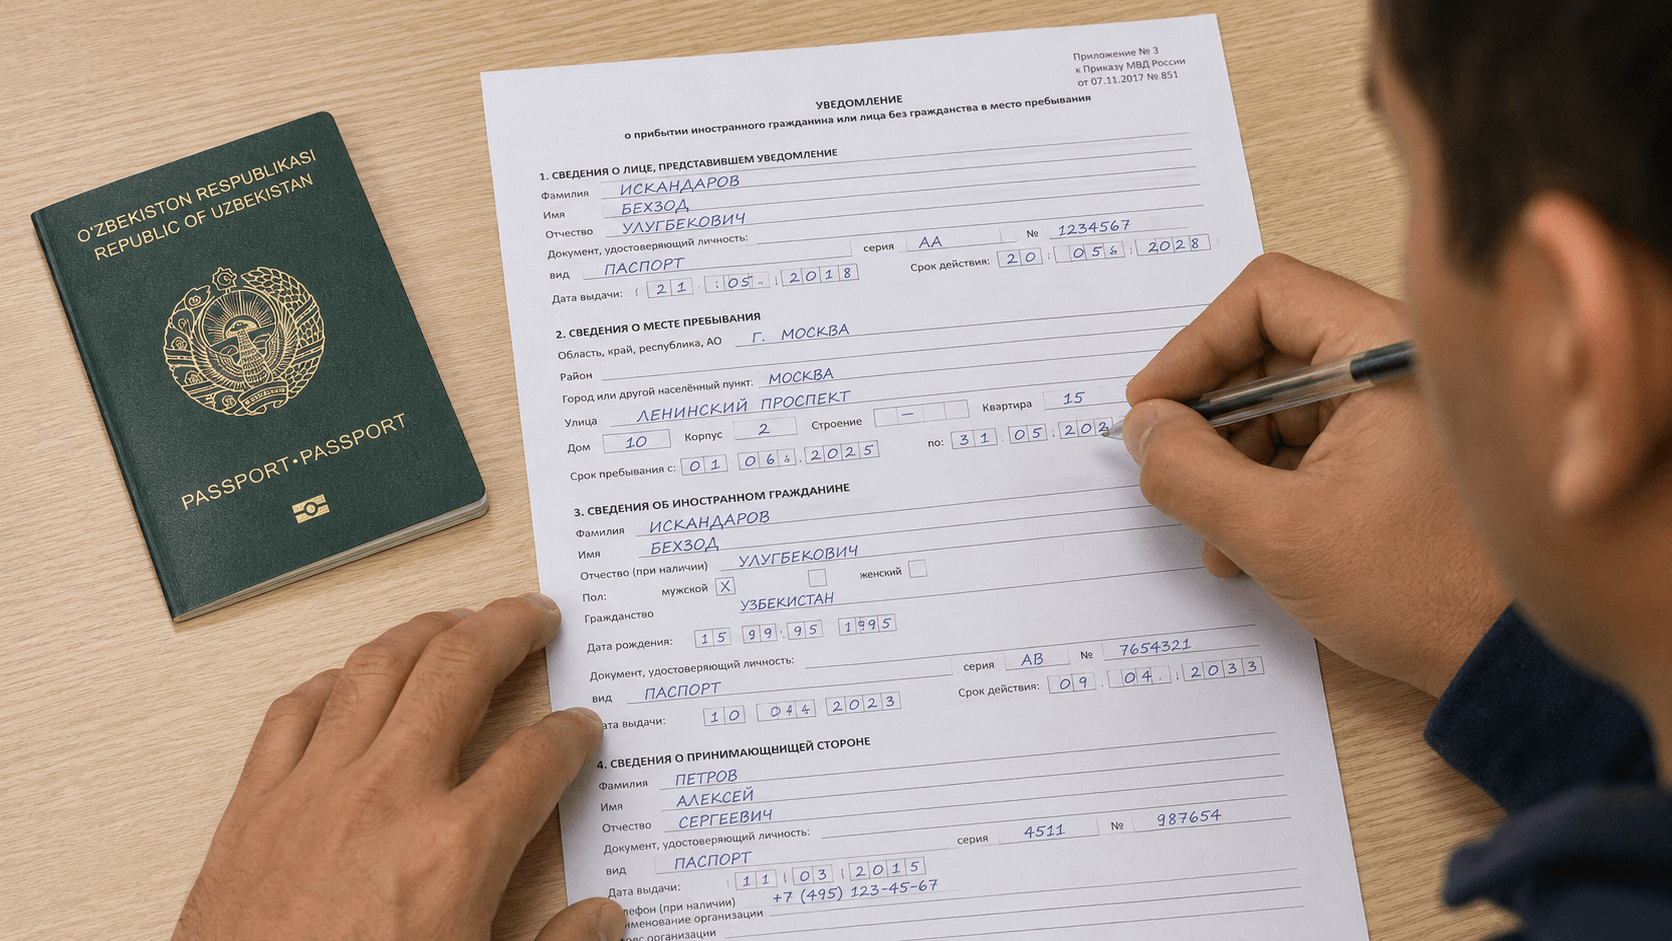
Принимающая сторона направляет уведомление о прибытии иностранца, и затем его ставят на учет по месту пребывания. Зарегистрироваться по месту жительства можно только в жилом помещении, для других помещений действует учет по месту пребывания. Иностранец сам оформляет учет по постоянному или временному месту жительства, если его случай предусмотрен частью 1 статьи 14 закона № 109-ФЗ.
МВД учитывает место пребывания иностранца отдельно от его работы
Большинство иностранных граждан и лиц без гражданства, работающих в России, должны состоять на миграционном учете, пишет buh.ru. По данным media.ishhub.pro, в соответствующих случаях уведомление необходимо подать в течение 7 рабочих дней, при этом для некоторых категорий установлены особые сроки и исключения. Одно из исключений распространяется, в частности, на отдельных членов экипажей воздушного и другого транспорта, находящихся на работе.
Уведомление МВД о приеме иностранца и его постановка на учет по месту пребывания подтверждают разные факты. Первый документ связан с трудовой деятельностью и заключенным трудовым договором, а второй подтверждает проживание иностранного работника по определенному адресу. Уведомление о найме не заменяет миграционного учета, поэтому кадровая служба проводит обе процедуры отдельно, контролируя выполнение каждой обязанности.
Работодатель не отвечает за учет по чужому адресу
Миграционный учет отражает адрес иностранного гражданина и период его пребывания по этому адресу, сообщает media.ishhub.pro. Когда работник постоянно или временно живет за пределами территории работодателя и не пользуется предоставленным им помещением, организация или ИП не обязаны ставить его на учет по месту такого проживания. Основанием для возникновения обязанности служат условия проживания и статус иностранца.
Особый порядок предусмотрен для работодателей Москвы и Московской области, нанимающих безвизовых иностранных граждан. По данным buh.ru, на таких работодателей также не возлагается ответственность за постановку сотрудников на миграционный учет. Наличие трудовых отношений само по себе не связывает работодателя с адресом за пределами его территории, если помещение по этому адресу он работнику не предоставлял.
Кадровая служба сверяет адрес проживания до подачи документов
До направления уведомления о прибытии кадровая служба сравнивает место пребывания иностранного работника с документами, которые он передал. По итогам проверки работодатель устанавливает, считается ли он принимающей стороной по этому адресу. От принятого решения зависит, какие действия организация предпримет при обращении в миграционную службу МВД.
Срок направления уведомления и перечень документов устанавливают с учетом статуса иностранного работника, а также места его пребывания. Перед отправкой кадровая служба проверяет эти сведения, чтобы выбрать подходящий срок и подготовить необходимый комплект. Такой порядок позволяет работодателю отдельно проверить основание для учета, срок направления уведомления и состав прилагаемых документов.
Нарушение правил учета грозит работодателю штрафом
Работодателя могут оштрафовать в административном порядке, если обязанность по миграционному учету возникла, но организация или ИП ее не выполнили. Максимальный размер санкции достигает 500 000 рублей, пишет buh.ru. Речь идет о верхнем пределе, а не о фиксированном штрафе, который назначают за каждое нарушение.
Чтобы оценить последствия, сначала выясняют, должна ли была компания выполнить учетное действие, после чего проверяют его фактическое исполнение. Конкретный размер штрафа определяется обстоятельствами нарушения. Для бизнеса риск связан не только с денежными потерями, но и с необходимостью доказать, что обязанность выполнили надлежащим образом, причем именно в отношении конкретного иностранного работника.