С 2023 года большинство платежей в бюджет перечисляют единым налоговым платежом на ЕНС. ФНС распределяет деньги по обязательствам, а плательщику нужно понимать, хватает ли их для погашения начислений и есть ли задолженность.
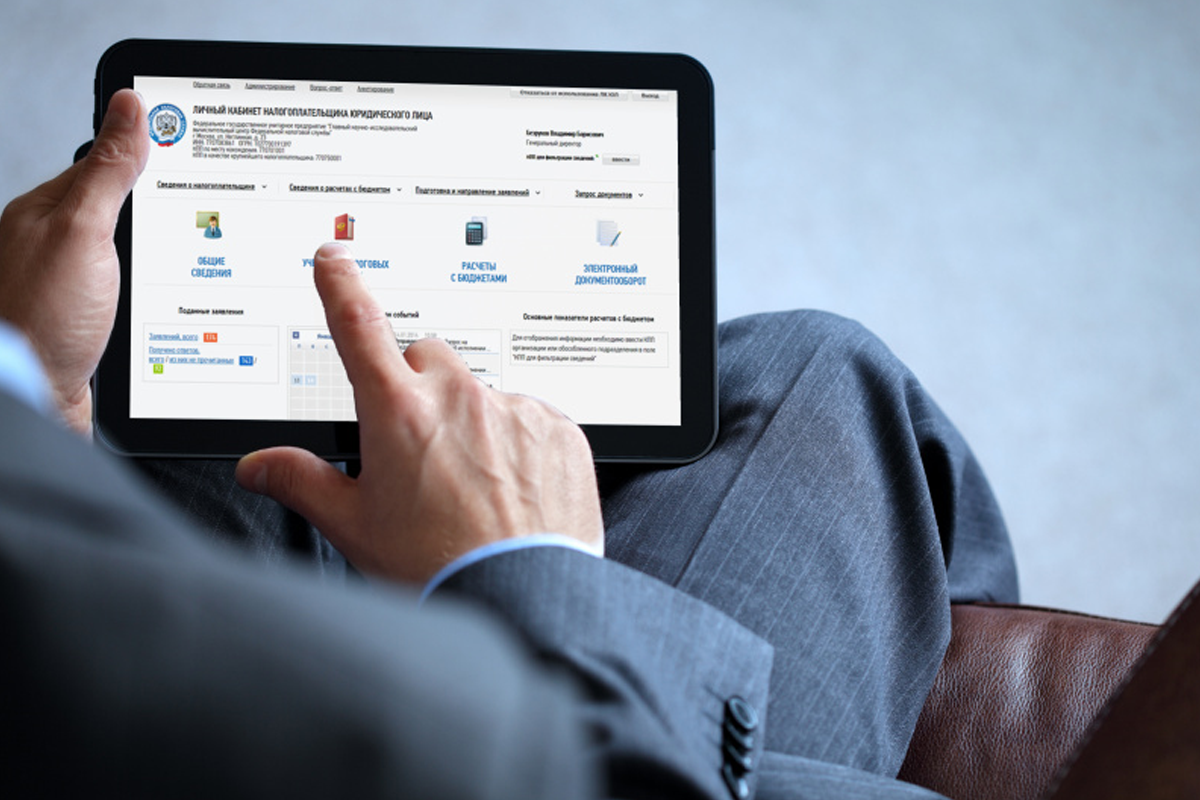
В кабинете ФНС видно, куда поступил ЕНП
Юридическое лицо, ИП или физическое лицо может без заявления открыть раздел ЕНС в личном кабинете ФНС. Там видны текущее сальдо, реестр движений денег, детализация списаний и стартовое сальдо на начало 2023 года. Сальдо показывает разницу между перечисленным ЕНП и начислениями.
В «Истории ЕНС» операции можно посмотреть по дням: сколько поступило и на какие обязательства распределили деньги. Во «Всех обязательствах» видны начисления по конкретному налогу. Остаток на банковском счёте и бухгалтерская оборотка не показывают эту детализацию списаний.
Ошибки в уведомлении и отрицательное сальдо ЕНС
Расхождение данных ЕНС с бухгалтерским учётом может быть связано с неверной суммой, КБК или кодом отчётного периода в уведомлении. Инспекция распределяет платежи на основании уведомлений об исчисленных суммах и деклараций. Ещё одна причина расхождения — платёж, который ФНС не успела обработать к моменту сверки.
Отрицательное сальдо означает долг, положительное — превышение поступлений над начислениями. Если денег не хватило на все обязательства, детализацию нужного налога можно открыть на вкладке «Все обязательства». Суммы, зарезервированные под будущие платежи, учитывают отдельно.
По авансу УСН уведомление подают до 26 октября
Уведомление об исчисленной сумме аванса по УСН за 9 месяцев 2026 года подают до 26 октября, а аванс уплачивают до 28 октября. Уведомления нужны также по авансам за 1-й квартал и полугодие. Для каждого из этих платежей на ЕНС должны быть деньги.
После подачи уведомления плательщик проверяет в личном кабинете ФНС, как обязательство отразилось на ЕНС. За год уведомление по УСН не подают, поскольку срок уплаты налога наступает после срока подачи декларации.